
7月15日,那天有两条消息同时从巨星农牧(603477)发出。
一条说,公司2026年上半年归母净利润预计亏损7亿元至9亿元,比上年同期盈利1.81亿元,同比由盈转亏。
另一条说,控股股东和邦集团当日通过大宗交易减持了9,253,800股,约合1.46亿元现金,随后持股比例从10.94%降至9.17%。
两条公告,方向截然相反。
一条是钱在往外流,一条是钱在往口袋里装。
这大概是2026年A股市场最耐人寻味的画面之一——公司深陷亏损泥潭,控股股东的“撤离”脚步却快得令人侧目。
这家公司,很多人没听过它的名字,但如果你了解它的故事,或许会对“猪周期”和“大股东减持”这两件事,有一些新的认识。
你可能没听说过它,但它的猪你可能吃过
乐山巨星农牧股份有限公司(股票代码603477),总部位于四川乐山。
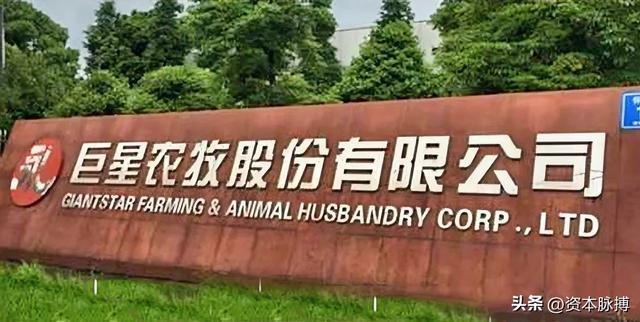
这个名字在普通消费者那里几乎没什么存在感,毕竟养猪行业有牧原、温氏这样的强势品牌,饲料赛道有大北农、海大这样的老牌选手,巨星农牧夹在中间,长期保持着某种低调。
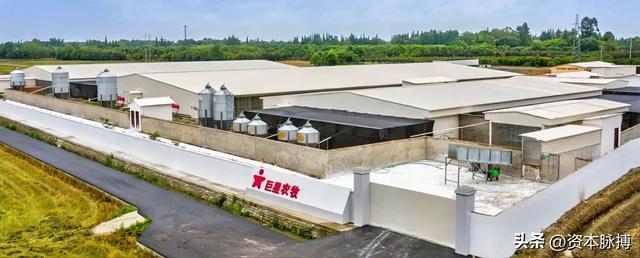
但低调不代表小,这家公司如今拥有一条涵盖种猪、饲料、商品猪生产的完整一体化产业链,产能布局横跨川渝、珠三角、长三角、河北等地。
2025年,全年生猪出栏量达到458万头,规模在行业里不可小觑。
更有意思的是,它还有一条平行业务线——中高档天然皮革。
汽车革、鞋面革、家私革,这些听起来和养猪毫不相干的产品,与生猪养殖共同构成了这家公司“两条腿走路”的独特格局。
一家公司既做皮革又卖猪,这种搭配,是这家公司所有故事的起点。
从皮革厂到资本版图:乐山帮的野心
要读懂巨星农牧,必须先认识它背后的那个人——贺正刚。
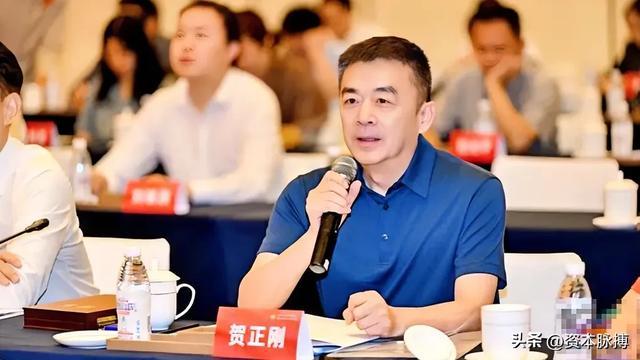
1954年生,四川乐山五通桥区人,1971年至1992年就职于乐山市商业局,在体制内待了二十年,随后在1993年转身下海,在五通桥区创立了和邦实业,即如今四川和邦投资集团有限公司(以下简称“和邦集团”)的前身。
那之后的贺正刚,走的是一条极为务实的多元化路线:化工、皮革、煤炭、房地产,哪里有机会就往哪里布局。
2012年,旗下化工企业和邦生物成功在上交所上市,这是贺正刚的第一张A股牌照。
2013年,他又联合振静皮革、以发起人协议方式设立了四川振静股份有限公司,并在2017年12月将其推向上交所主板,主营中高档天然皮革,发行价5.58元/股,募资3.35亿元。
这套操作,是“乐山帮”的典型路数——踏实做实业,有了产业基础再谋求资本化,一步一个脚印。
振静股份上市初期,是一家“小而美”的皮革企业:体量不大,业务单一,客户稳定,现金流健康。
在皮革赛道细分领域里,它有自己的护城河。
如果故事就此停在这里,这会是一个关于四川传统实业家稳健创业的普通故事。
然而,2019年,一件事改变了一切。
蛇吞象:一场溢价130.99%的豪赌
2019年9月,振静股份突然发布重组预案,拟以发行股份及支付现金相结合的方式,购买巨星农牧有限公司100%股权。
这是一场“蛇吞象”式的并购。
彼时,巨星农牧的营业收入近乎是振静股份的2.3倍,资产规模也远超上市公司。
而重组方案显示,这笔交易的价格较评估价溢价高达130.99%。
消息一出,市场争议四起。
振静股份上市不到两年,控股股东所持股份尚在限售期间,此时急着推动重组,上交所随即发函问询,质疑本次交易是否构成“借壳上市”。
面对压力,振静股份迅速修订方案,放弃“卖壳”定性,改为重大资产重组,由此规避了借壳上市的监管门槛。
经过几番调整,2020年7月10日,振静股份完成对巨星农牧有限公司100%股权的收购并完成资产过户,此后于2020年8月21日正式更名为乐山巨星农牧股份有限公司,工商变更完毕。
这场改名,不只是换了一块牌子。
它意味着一家皮革企业,从此将“养猪”定为主业,将自己的命运,押注在了生猪养殖行业最难预判的变量——猪周期——之上。
值得一提的是,在这场收购中,和邦集团本身就是巨星农牧的股东之一(曾于2017年至2019年间多次增资,合计花费约1.16亿元取得巨星农牧10%股权)。
也就是说,控股股东以高溢价将关联公司注入上市平台,这笔账,从一开始就颇耐人寻味。
五年翻五倍:一场激进的产能豪赌
重组完成后,巨星农牧开始了一段令人眼花缭乱的扩张之旅。
2021年出栏生猪87.1万头,2022年153.01万头,2023年267.37万头,2024年275.52万头,2025年一举突破458.09万头,同比大增66.26%。
五年之间,生猪出栏量从不到90万头膨胀到近460万头,扩张速度排名行业前列。
公司一度把1000万头年出栏量定为战略目标,种猪扩繁、全产业链建设、产能全国化布局——每一项计划都写得满满当当,充满雄心。
当出栏量节节攀升,公司营收也跟着水涨船高:2025年实现营业收入80亿元,同比增长31.62%,较重组前振静股份那几亿元的体量,确实判若云泥。
然而,这里藏着一个绝大多数散户看财报时容易忽略的陷阱:营收是猪的数量乘以价格,数量的增长,必须要有价格的支撑,才能转化为利润。
而恰恰在2025年,猪价开始垮了。
量增价跌:出栏量越大,亏得越多
这一轮猪周期的下行,来势比很多人预料的更快、更猛。
根据卓创资讯监测数据,2025年9月中旬,生猪养殖行业正式进入亏损状态,此后一路延续。
2026年上半年全国生猪交易均价仅10.40元/公斤,同比骤降29.92%。
最惨的时候是4月13日,均价触及8.59元/公斤的低点,而行业普遍认为盈亏平衡点在12至14元/公斤之间。
截至2026年7月中旬,生猪自繁自养亏损周期已整整持续了10个月。
行业数据显示,2026年上半年,生猪自繁自养盈利平均值为-221.33元/头,同比下降202.79%。
用更直白的语言说:每卖一头猪,平均要亏掉221元。
巨星农牧2026年上半年卖了281万头猪,只算这一项,光理论亏损就将近62亿元。
当然,实际数字受到各家成本不同的影响,但方向是一致的——规模越大,这一轮亏得越重。
财报数字已经把这一切讲明白了:2025年全年,公司营收增长了31.62%,但归母净利润却从此前的数亿直接跌至3034万元,同比暴跌94.15%,分红仅有每10股0.20元。
进入2026年一季度,亏损毫不客气地来了:单季度归母净利润亏损3.56亿元,同比大跌374.92%,亏损原因是生猪市场价格低迷与计提资产减值准备叠加所致。
2026年上半年业绩预告更是直接亮出了最糟糕的一面:归母净利润预亏7亿元至9亿元,扣非净亏损6.2亿至8.2亿元,去年同期还盈利1.81亿元。
这不是巨星农牧一家的故事,而是整个行业的集体困境。
据统计,包括牧原股份、新希望、天邦食品在内的20家上市猪企,2026年上半年合计预亏超155亿元,其中牧原股份一家预亏就高达57至67亿元。
猪周期面前,人人平等。
但有一点不平等:当普通投资者在持仓焦虑中等待行业反转的时候,控股股东已经开始了长达三年的“撤离”。
连续套现:三年出货,累计逾11亿
这里有一组数字,值得细看。
和邦集团自2023年12月5日起启动首次减持,此后几乎每隔数月就有新一轮减持公告。
梳理历次减持记录:
2024年4月间,减持506.93万股,套现约1.77亿元;2024年9月至10月间,先后两次合计减持约1020万股,套现约1.94亿元;2025年11月,减持510.07万股,套现约8523万元;2026年1月至2月间,合计减持约510万股,套现约9048万元。
至2026年5月减持计划披露前,和邦集团已累计减持巨星农牧股票超4070万股,累计套现约9.39亿元。
此时距离首次减持,不过两年半时间。
2026年5月6日,和邦集团再度披露新一轮减持计划,拟在5月28日至8月27日三个月内,通过集中竞价及大宗交易方式,合计减持不超过1568.94万股,占总股本3%,按当时股价估算套现规模约3亿元。
减持计划本有三个月时间窗口,和邦集团仅用了一个多月便提前完成——减持时间集中在6月8日至7月16日,减持价格区间14.03至15.47元/股,最终套现约2.29亿元。
其中最令人侧目的一幕,发生在7月15日。
就在公司同日披露半年度巨亏预告的同一天,和邦集团通过大宗交易单日减持9,253,800股,持股比例由10.94%骤降至9.17%,这一天单日套现约1.46亿元。
叠加历次套现,和邦集团自2023年12月至今,合计已从市场上拿走逾11.68亿元现金,而此时公司全年股价走势低迷,正挣扎于亏损泥潭之中。
有投资者在股东互动平台上直接发问:“二股东近几年连续减持公司股份,是出于何种考虑?本次减持完成后2026年是否还会继续减持?”
公司的回应是:股东基于自身资金需求实施减持股份计划,不会对公司的业务发展和经营管理产生重大影响。
理由是正当的,程序是合规的,但“上市公司陷入亏损,控股股东持续套现”这一画面本身,已经足以在资本市场投下大量疑问。
还有一颗雷:近9亿“巨星转债”悬在头顶
如果控股股东减持只是让市场情绪蒙上了一层阴影,那“巨星转债”触发回售条款,则让公司的资金压力变得更加具体可见。
由于股价持续低迷,巨星农牧股票自2026年5月20日至7月1日,连续三十个交易日收盘价持续低于“巨星转债”当期转股价格24.86元/股的70%,依据募集说明书,可转债的有条件回售条款正式生效。
截至2026年6月30日,尚未完成转股的“巨星转债”金额高达约8.997亿元,占可转债发行总量的89.97%。
这接近9亿元的可转债,一旦持有人选择回售,回售价格为100.46元/张(含当期利息),无论最终是否大规模回售,这块资金悬在那里,本身就是一种压力。
2026年7月8日,公司董事会开会审议后,决定本次不向下修正“巨星转债”转股价格。
从财务角度看,不修正转股价意味着转股的概率更低、债务偿还的压力更难通过股权稀释来缓解。
一边是上半年可能高达9亿元的经营亏损,一边是随时可能面临回售的近9亿元可转债,再加上控股股东持续减持带来的持仓结构变化,多重压力在2026年夏天叠加到了一起。
行业的周期磨底,从来都不是一时半会儿能过去的事。
写在最后
二十年前,贺正刚靠着化工和皮革,从四川乐山那片土地上打出了一片天地,多年辛苦,换来了两家上市公司——和邦生物与振静股份。
那时的故事,是一个实业老兵的稳健路径,没有多少花哨,却有几分踏实。
2020年那场跨界收购,是故事转折的关键。
振静股份溢价130.99%并购巨星农牧,完成了从皮革到养猪的华丽转型,由此开启了出栏量五年翻五倍的激进扩张叙事,也埋下了今天亏损困局的种子。
猪周期的宿命不以任何人的意志为转移。
生猪均价跌破10.4元/公斤,行业平均亏损221元/头,量增不等于价升,规模扩张不等于利润保证——这些道理,在繁荣期最容易被遮蔽,在低谷时最刻骨铭心。
而在普通投资者仍在忍耐、等待行业反转的时候,控股股东已经通过三年十数次的减持,从市场拿走了超过11亿元的真金白银。
这中间,没有任何违规行为被认定,所有减持均在合规框架下完成。
但这个过程,给每一位关注A股市场的人留下了一道值得思考的命题:当大股东的离场节奏,与公司业绩的下行曲线高度吻合时,市场早已用自己的方式给出了判断。
对个人投资者而言,猪周期的故事还没结束——据农业农村部的最新数据,全国能繁母猪存栏量已连续9个月下降,供求结构持续改善,行业反转或许正在路上。
但“何时反转”和“你持仓能否扛到那一天”,是完全不同的两个问题。
巨星农牧的这段历程,或许不是最惨烈的教训,却是最典型的提示:在周期性行业的投资中,看懂公司基本面只是第一步,看清大股东与普通股东之间的信息差与利益差,或许才是更难、也更关键的那一课。
盈昌优配提示:文章来自网络,不代表本站观点。